NISAを2022年に始めて旧NISA分が約2倍になった話【楽天証券・eMAXIS Slim S&P500】
公開

2022年に楽天証券で旧NISAを始めたアラフォーリーマンの体験談。eMAXIS Slim S&P500を積み立て続けた結果、旧NISA分の資産が約2倍になった話をまとめました。
FXで100万溶かした後に、真逆の投資を始めた
当時の状況:本業年収約400万・40歳目前・子2人・住宅ローンあり。投資に回せる金額は月数千円〜数万円が現実的なライン、というところからのスタートです。
以前、FXの自動売買で100万円を失いました。
「寝ている間に稼げる」という言葉に乗っかって、仕組みもリスクも理解せずに突っ込んだ結果です。
その失敗を経て、NISAを始めました。FXとは真逆の、地味で退屈な積立投資です。

てつや(アラフォーリーマン)
FXで失敗した後、NISAを知って「真逆だ」と思った。毎月ちょっとずつ積み立てるだけ。地味だけどこれが正解だった。
なぜNISAにしたのか
理由はシンプルで、税金がかからないからです。
通常、投資で得た利益には約20%の税金がかかります。NISAの枠内であればこれがゼロになります。
「どうせ長期投資するなら、非課税の枠を使わない理由がない」と思って始めました。
楽天証券を選んだ理由
当時、楽天カードで積立するとポイントが付くキャンペーンをやっていたので楽天証券にしました。
口座開設はオンラインで完結します。スマホ1台あれば申し込めました。
買い続けた商品:eMAXIS Slim 米国株式(S&P500)
旧NISAで選んだのは**eMAXIS Slim 米国株式(S&P500)**1本です。
S&P500とは、アメリカの代表的な企業500社の株価指数です。Apple・Microsoft・Amazonといった誰もが知る企業が含まれています。
この商品を選んだ理由:
- 信託報酬が業界最安水準(コストが低い)
- 分散が効いている(500社に一度に投資できる)
- 長期実績がある(過去の平均リターンは年7〜10%程度)
難しいことを考えず、毎月積み立てるだけ。それだけです。
旧NISAの結果:約2倍になった
2022年から積み立てを続けた旧NISA分は、約2倍の評価額になりました(その後、売却しています。理由は下に書きます)。
途中、相場が下がった時期もありました。含み損を抱えた時は正直不安でしたが、売らずに積み立てを続けました。
FXのときは「早く結果を出したい」と焦って失敗しました。NISAは逆で、何もしないことが正解でした。

てつや(アラフォーリーマン)
含み損が出た時期もあった。でも売らなかった。「何もしないことが正解」ってわかるまで時間がかかったけど、わかった瞬間に不安が消えた。
2024年から新NISAへ移行
2024年に新NISAが始まりました。
旧NISAのS&P500は、約2倍になったところで売却しました。そのお金も使って、新NISAでの積立を新たにスタートしています。インドは2025年5月に月5,000円、グローバルサウスは6月に月7,000円から始め、少しずつ増やしてきました。
現在の月積立:35,000円(SBI証券・毎月7日・クレジットカード払い)
| 枠 | 商品 | 月額 |
|---|---|---|
| 成長投資枠 | SBI・iシェアーズ・インド株式インデックス・ファンド | 18,000円 |
| 成長投資枠 | EXE-i グローバルサウス株式ファンド | 17,000円 |
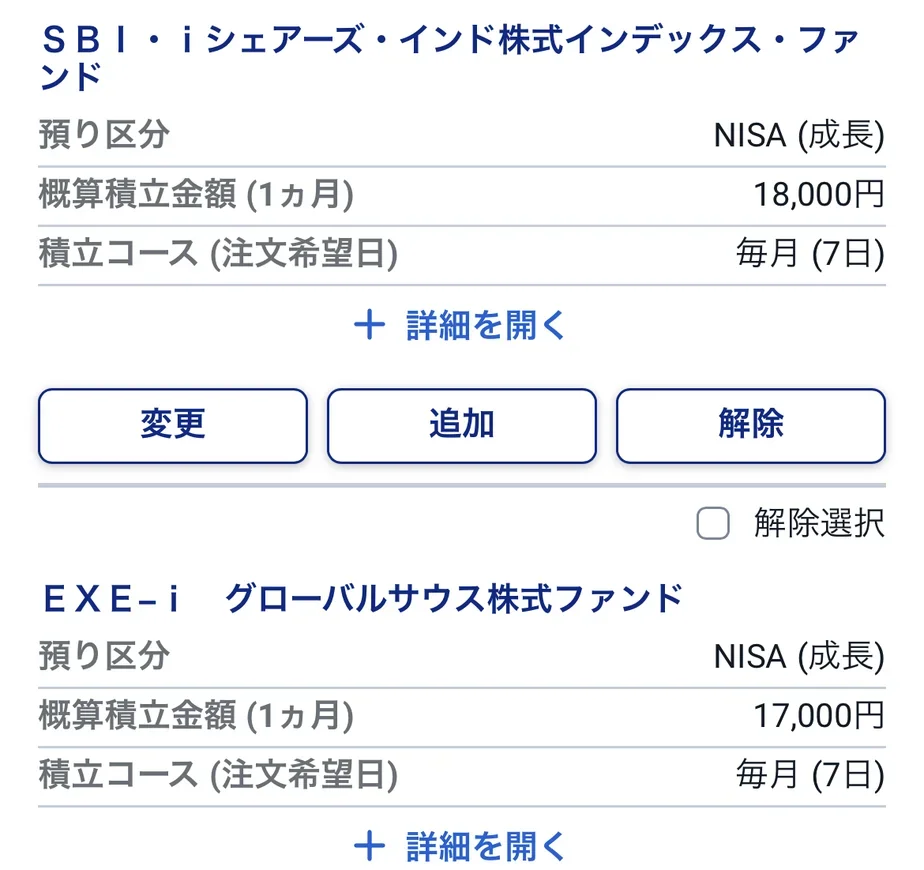
自分の新NISAの積立は、インドとグローバルサウスに振っています。S&P500は売りましたが、家族全体で見ると、妻と子どもの口座はS&P500とオルカンで安定寄りに運用しているので、自分の口座だけ攻めに回しているという分け方です。
インドとグローバルサウスを加えた理由
「S&P500だけじゃだめなの?」と思うかもしれません。
正直、S&P500だけでも十分だと思っています。ただ、家族の分はS&P500とオルカンで土台ができているので、自分の新NISAはインドや新興国の伸びに乗ってみたいという気持ちで、こちらに振りました。
もちろん上がる保証はありません。2026年9月23日時点で、インドはマイナス8.46%、グローバルサウスはプラス6.31%、合計でマイナス3.20%です。攻めている分、こういう時期もあると割り切っています。
実際にやってみて感じたこと
良かった点
- 放置していても資産が増えていく感覚が得られる
- 毎月の積立が習慣になると、お金の使い方が変わってくる
- FXで失った100万円以上の額を、地味に取り戻してきている
気をつけること
- 短期の値動きで一喜一憂しない
- 相場が下がっても売らない(むしろ安く買えるチャンス)
- 生活費を削ってまで投資しない
まとめ:NISAはやらない理由がない
旧NISAで積み立てたS&P500は、何もせずに続けただけで約2倍になりました。
FXのように毎日チャートを見る必要もなく、特別な知識も不要です。楽天証券の口座を開けば、あとは毎月積み立てるだけ。
「投資は怖い」と思っている人ほど、NISAのインデックス投資は向いていると思います。

てつや(アラフォーリーマン)
NISAって最初の口座開設だけが壁で、あとは本当にほったらかし。楽天証券でスマホから申し込むだけ。やらない理由が見当たらない。
関連記事(NISA・資産形成のリアル)
- 📉 NISAで含み損が出ても売らなかった理由|長期投資で考えると答えは出る
- 🇮🇳 新NISAでS&P500を売ってインド株とグローバルサウスにした理由
- 👶 ジュニアNISA終了後、2027年のこどもNISAはどうなる?
- 💳 楽天カード×三井住友カード ゴールド(NL)の2枚持ち|使い分けとSBI証券のクレカ積立
- 🏦 楽天証券の口座開設手順
投資・資産形成の話は X(@tetsuya_life39)でも発信しています。

この記事を書いた人:てつや40歳会社員・妻と子ども2人
- 🏠 築3年で買った中古戸建て(2020年築)×太陽光2.2kW+蓄電池6.5kWh|5年分のHEMS実データを公開中
- 💰 FXで100万円溶かす → 中古せどり3年目・月5〜10万円で立て直し
- 📚 Kindle『築3年の中古戸建て2,750万購入記』著者
この記事が役に立ったら
X(@tetsuya_life39)をフォロー