新NISAでS&P500を売ってインド株とグローバルサウスにした理由|家族の分は守り、自分の分だけ攻めている
公開
旧NISAで約2倍になったS&P500を売って、新NISAの自分の積立をインド株とグローバルサウスに切り替えたアラフォー会社員の実録。妻と子どもの口座はS&P500・オルカンで安定運用、自分の口座だけ攻めるという家族の分け方と、2026年9月時点の評価損益(合計−3.2%)を正直に公開します。
※2026年9月23日、内容を実際の運用に合わせて全面的に書き直しました。以前は「S&P500がメインで、インドとグローバルサウスはサブ」と書いていましたが、実際には旧NISAのS&P500は売却しています。お詫びして訂正します。
結論:家族の分は守りで、自分の分だけ攻めている
先に、今のうちの形を書きます。
| 口座 | 中身 | 考え方 |
|---|---|---|
| 妻・子どもの口座 | S&P500・オルカン | 安定 |
| 自分の新NISA(SBI証券) | インド株・グローバルサウス | 攻め |
| 自分(別枠) | 日本の高配当株 | 配当目当て |
2022年に楽天証券の旧NISAで始めたS&P500は、約2倍になったところで売却しました。そのお金も使って、新NISAの自分の積立はインド株とグローバルサウスに切り替えています。
S&P500とオルカンは、妻と子どもの口座で持ち続けています。家族全体で見ると、守りの土台はそちらにあって、自分の口座だけ攻めに回しているという分け方です。

てつや(アラフォーリーマン)
家族の分は堅く。自分の分は、夢を見ていい枠。そう分けたら、下がった月も落ち着いて見ていられる。
今の積立と、2026年9月23日時点の損益
SBI証券で、毎月7日にクレジットカードで積み立てています。どちらも新NISAの成長投資枠です。
始めたのは**インドが2025年5月(月5,000円)、グローバルサウスが2025年6月(月7,000円)**です。最初は少額で様子を見て、少しずつ増やして今の額になりました。
| 銘柄 | 毎月の積立 | 評価損益(2026年9月23日) |
|---|---|---|
| SBI・iシェアーズ・インド株式インデックス・ファンド | 18,000円 | −40,009円(−8.46%) |
| EXE-i グローバルサウス株式ファンド | 17,000円 | +16,467円(+6.31%) |
| 合計 | 35,000円 | 評価額710,452円/−23,542円(−3.20%) |
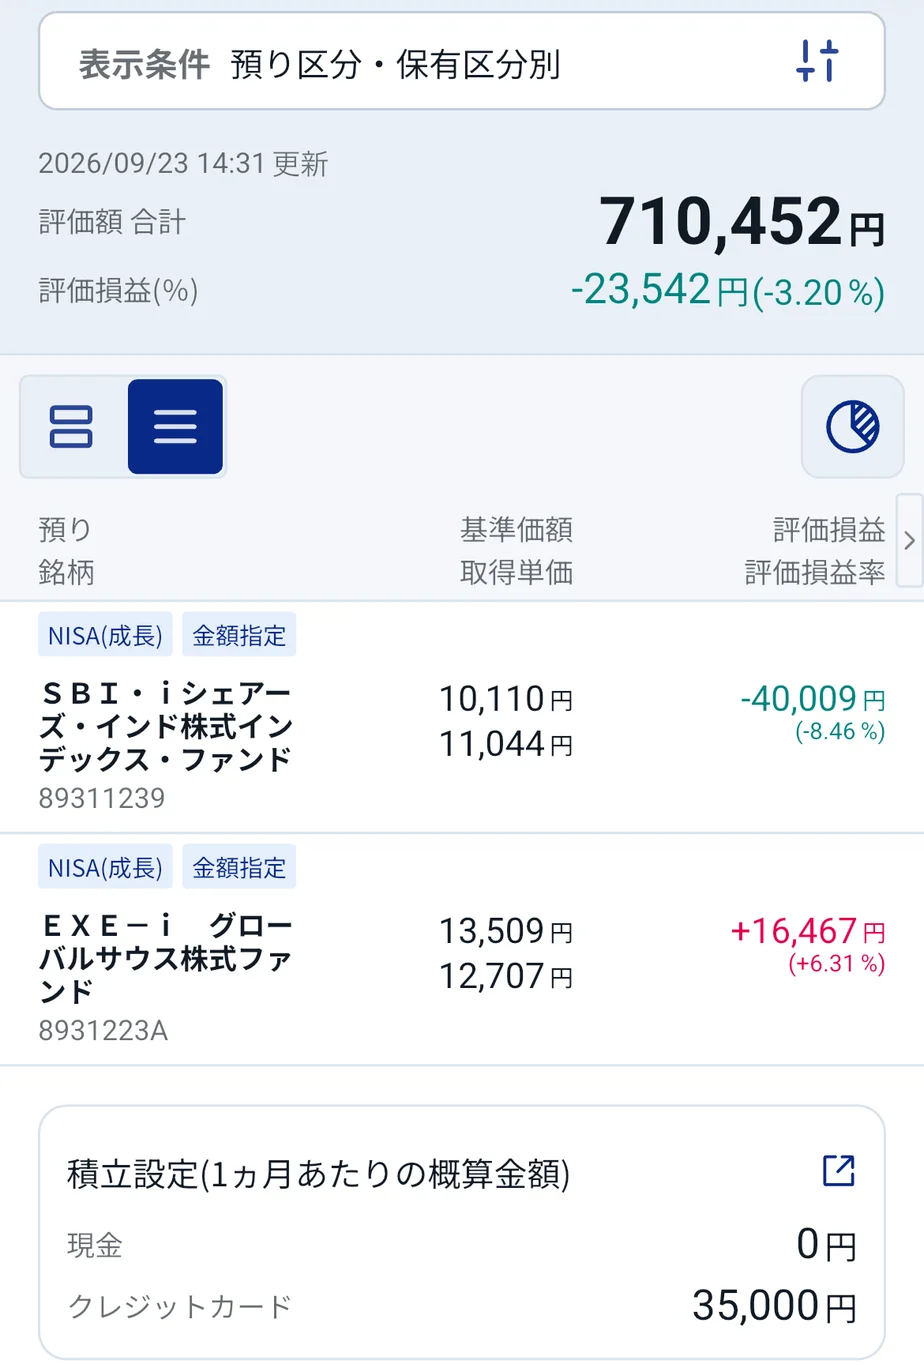
見てのとおり、**インドは今マイナス8%**です。攻めている分、こういう時期もあります。上がる保証はどこにもありません。
なぜ自分の分だけ攻めるのか
理由は単純で、家族の分で土台ができているからです。
妻と子どもの口座はS&P500とオルカンで、世界や米国の株式に広く分散しています。子どもの分はジュニアNISAで積み上げてきました。ここは崩しません。
その上で、自分の口座は「この先伸びる国に賭けてみたい」という気持ちに正直にしています。家族全員が同じものを持つより、家族の中で役割を分けたほうが、自分は納得して続けられると思っています。
以前、FXの自動売買で100万円を失いました。あのときとの違いははっきりしていて、今回は
- 仕組みの分かる投資信託で
- 毎月決まった額を積み立てで
- 家族の土台とは別の口座で
やっています。短期で取り返そうとはしていません。
インド株を選んだ理由:人口が増え続けている
インドはすでに世界最多の人口を持つ国になっています。人口が増えるということは、働く人・買い物をする人・経済の規模が大きくなっていく余地がある、ということです。
もちろん、人口が増えれば株が上がる、と決まっているわけではありません。今マイナスなのも事実です。それでも、数十年の単位で見たときの伸びしろに自分の分を賭けてみたい、というのが正直な理由です。
グローバルサウスを選んだ理由:インド1国に偏りすぎないため
グローバルサウスは、東南アジア・南アジア・中南米・アフリカなどの新興国のことです。インドも含まれますが、それ以外の国にも広がります。
インド1本だと、インドがつまずいたときに全部がつまずきます。新興国の中でも少し広げておきたくて、ほぼ半々にしています。今のところ、インドがマイナス、グローバルサウスがプラスで、片方が下がってもう片方が支える形になっています。
日本の高配当株も少し持っている
新NISAの積立とは別に、配当目当てで日本の高配当株も持っています。東証REIT(不動産)のETFも入っています。値上がりより、毎年入ってくる配当を楽しみにしている部分です。
| 項目(2026年9月23日時点) | 金額 |
|---|---|
| 国内株式(現物)の評価額 | 632,967円 |
| 評価損益 | +67,485円(+11.93%) |
| 2026年に受け取った配当金・分配金(税引後) | 11,029円 |
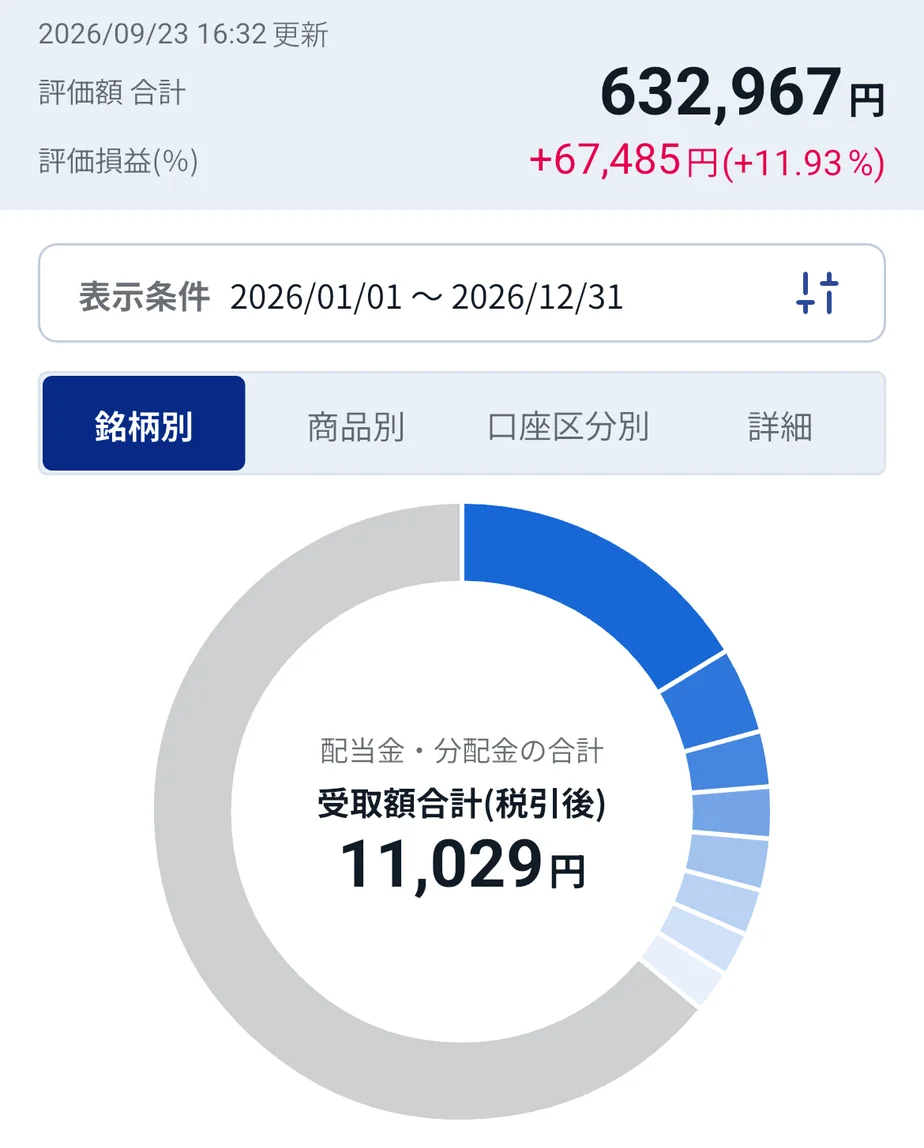
皮肉なことに、今いちばん成績がいいのは、攻めのインドではなく、配当目当てで持っている地味な日本株です。インドがマイナス8%の月に、こちらはプラス12%。分けて持っておいてよかったと思っています。
これから始める人に、この配分はすすめません
大事なことなので書いておきます。
初めて投資する人に、インド株とグローバルサウスだけの配分はすすめません。 まずはオルカンかS&P500を積み立てるのが先だと思っています。うちも、家族の土台はそちらです。
攻めるなら、その土台ができたあとに、なくなっても生活が揺れない範囲で。自分はそう決めてやっています。
この先の記録は毎月公開します
インド株とグローバルサウスの積立は、毎月の評価額と損益をそのまま公開していきます。プラスの月もマイナスの月も出します。

てつや(アラフォーリーマン)
当たるかどうかは分からない。だから全部見せる。10年後に笑っているか泣いているか、一緒に見届けてほしい。
本記事は筆者個人の運用方針と実績の記録であり、特定の金融商品の購入をすすめるものではありません。投資信託は元本保証がなく、値下がりにより損失が出ることがあります。投資の判断はご自身の責任でお願いします。

この記事を書いた人:てつや40歳会社員・妻と子ども2人
- 🏠 築3年で買った中古戸建て(2020年築)×太陽光2.2kW+蓄電池6.5kWh|5年分のHEMS実データを公開中
- 💰 FXで100万円溶かす → 中古せどり3年目・月5〜10万円で立て直し
- 📚 Kindle『築3年の中古戸建て2,750万購入記』著者
この記事が役に立ったら
X(@tetsuya_life39)をフォロー